

දශකයකට අධික කාලයක් ශ්රී ලංකා දේශීය ආදායම් දෙපාර්තමේන්තුව සහ පාරිභෝගික
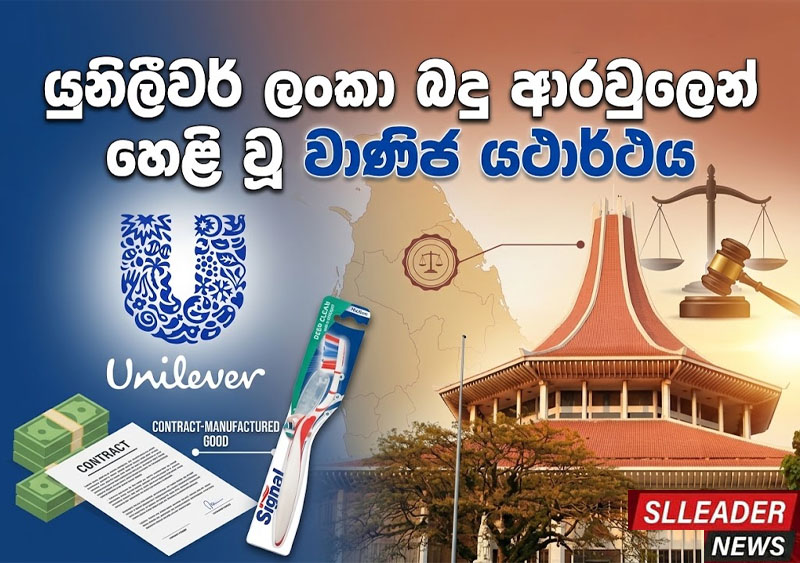
භාණ්ඩ ක්ෂේත්රයේ දැවැන්තයකු වන යුනිලීවර් ලංකා සමාගම අතර පැවති රුපියල් බිලියන 1.2ක වැට් (VAT) බදු ආරවුල 2026 සැප්තැම්බර් 14 වැනිදා තීරණාත්මක නිමාවකට පත් විය. ශ්රේෂ්ඨාධිකරණ විනිසුරු මහින්ද සමයවර්ධන මහතා ප්රමුඛ ත්රිපුද්ගල විනිසුරු මඬුල්ල විසින් ලබාදුන් ඓතිහාසික තීන්දුවකින් යුනිලීවර් සමාගමේ අභියාචනය දඩ මුදල් ද සහිතව ප්රතික්ෂේප කරනු ලැබීය.
එහෙත්, මෙය හුදෙක් එක් සමාගමක බදු ගෙවීමක් පිළිබඳ ප්රවෘත්තියක් පමණක්ම නොවේ. එය ශ්රී ලංකාවේ ව්යාපාරික නීතිය තුළ "නිෂ්පාදකයා" යන්න පිළිබඳව එතෙක් පැවති සාම්ප්රදායික නිර්වචනය මුළුමනින්ම උඩුයටිකුරු කළ, සමස්ත ආයතනික ක්ෂේත්රයටම අතිශය තීරණාත්මක කම්පනයක් ගෙන දුන් සන්ධිස්ථානයකි.
ආරවුලේ කේන්ද්රය: දත් බුරුසුව සහ සෝදන බාර් එක
මෙම දැවැන්ත නෛතික සටනට මූලික වුණේ අප එදිනෙදා භාවිතා කරන යුනිලීවර් සමාගමේ 'Signal' දත් බුරුසු සහ 'Vim' සෝදන බාර් යන නිෂ්පාදනයන්ය. මෙම භාණ්ඩ භෞතිකව නිෂ්පාදනය කිරීමේ කොන්ත්රාත්තුව පවරා තිබුණේ 'Polypak Secco Limited' සහ 'R.M. Chemicals' යන දේශීය සමාගම් දෙක වෙතය.
මෙහිදී යුනිලීවර් සමාගමේ ප්රධාන නෛතික තර්කය වූයේ අතිශය සරල එකකි. එනම්, අදාළ නිෂ්පාදන සඳහා භෞතික කර්මාන්තශාලාවක් හෝ යන්ත්ර සූත්ර තමන්ට නොමැති බැවින්, තමන් හුදෙක් බාහිරින් භාණ්ඩ තොග වශයෙන් මිලදී ගෙන විකුණන සාමාන්ය 'තොග/සිල්ලර වෙළෙන්දෙකු' පමණක් බවයි. එම පදනම මත 2002 අංක 14 දරන වැට් පනතේ 3 වැනි වගන්තිය යටතේ තමන්ට බදු නිදහස් කිරීමක් හිමිවිය යුතු බව ඔවුන් තර්ක කළහ.
නෛතික අර්ථකථනයේ පෙරළියක්: පාලනය ඇත්තේ කාටද?
සාම්ප්රදායිකව අප සිතන්නේ යන්ත්ර සූත්ර ක්රියාත්මක කරමින් භෞතිකව භාණ්ඩයක් සාදන පුද්ගලයා "නිෂ්පාදකයා" බවයි. නමුත් ශ්රේෂ්ඨාධිකරණය ඊට එහා ගිය සැබෑ "වාණිජ යථාර්ථය" ස්පර්ශ කළේය.
බාහිර සමාගමක් භෞතිකව ශ්රමය යෙදෙව්වත්, අදාළ නිෂ්පාදනයේ රසායනික සූත්ර, තත්ත්ව පාලන පරීක්ෂණ, ඇසුරුම්කරණය සහ සියල්ලටම වඩා වෙළඳ නාමයේ (Brand Ownership) පූර්ණ අයිතිය තිබුණේ යුනිලීවර් සමාගමටයි. එමනිසා අදාළ නිමි භාණ්ඩ වෙනත් කිසිදු පාර්ශ්වයකට විකිණීමේ නෛතික අයිතියක් එම කොන්ත්රාත් කම්හල්වලට තිබුණේ නැත. මෙහිදී අධිකරණය ඉතා පැහැදිලිව තහවුරු කළේ වාණිජ නීතියේ දැවැන්ත මූලධර්මයක් වන 'ස්වරූපයට වඩා අන්තර්ගතය වැදගත් වන බවයි' (Substance Over Form).
යම් නිමි භාණ්ඩයකට වෙළෙඳපොළේ ඉහළම වටිනාකම (Value Addition) ලැබෙන්නේ අදාළ වෙළඳ නාමය නිසාවෙනි. 'Signal' හෝ 'Vim' ලේබලය නොමැතිව එම භෞතික භාණ්ඩවලට ඉහළ වාණිජ වටිනාකමක් ජනනය කළ නොහැකිය.
එබැවින් නිෂ්පාදනයේ සැබෑ අගය නිර්මාණය කරන සන්නාම හිමිකරුවා බදු දැලෙන් රිංගා යාම වළක්වාලමින්, පනතේ 83 වැනි වගන්තිය යටතේ යුනිලීවර් සමාගම සෘජු "නිෂ්පාදකයකු" ලෙස අධිකරණය විසින් නිගමනය කරන ලදී.
පරිපාලන ප්රමාදය සහ නීතියේ හිඩැස්
මෙම නඩුකරයේදී යුනිලීවර් සමාගම ගෙන ආ තවත් ප්රබල නෛතික තර්කයක් වූයේ බදු අභියාචනා කොමිසම (TAC) සම්බන්ධයෙනි. කොමිසම සිය තීන්දුව ලබා දීමට නියමිත දින 270 කාල සීමාව ඉක්මවා ඇති බැවින් එම තීන්දුව නීතිය ඉදිරියේ ශුන්ය (Void) විය යුතු බව ඔවුන්ගේ තර්කය විය.
එහෙත්, ව්යවස්ථාදායකය විසින් දඬුවමක් හෝ ප්රතිවිපාකයක් පැහැදිලිව නියම කර නොමැති පසුබිමක, අදාළ කාල සීමාව "අනිවාර්ය" (Mandatory) ප්රතිපාදනයක් නොව හුදෙක් "උපදේශනාත්මක" (Directory) ප්රතිපාදනයක් පමණක් බව අභියාචනාධිකරණය ලබා දී තිබූ තීන්දුව ශ්රේෂ්ඨාධිකරණය විසින් ද තවදුරටත් තහවුරු කළේය. රාජ්ය ආයතනයක පරිපාලනමය ප්රමාදයක් හේතුවෙන් රජයට අයවිය යුතු දැවැන්ත බදු ආදායමක් අහිමි නොවිය යුතු බව මින් මනාව පැහැදිලි විය.
කොන්ත්රාත් නිෂ්පාදන වෙළෙඳපොළට එල්ල වන කම්පනය
මෙම තීන්දුවේ සාර්ව ආර්ථික බලපෑම කිසිසේත්ම එක් සමාගමකට පමණක් සීමා වන්නේ නැත. වර්තමානයේ ඖෂධ, ආහාර සැකසුම්, ඉලෙක්ට්රොනික උපාංග සහ ඇඟලුම් වැනි ක්ෂේත්ර රැසක දේශීය මෙන්ම බහුජාතික සමාගම් සිය නිෂ්පාදන පිරිවැය අවම කරගැනීම සඳහා යොමු වී ඇත්තේ කොන්ත්රාත් නිෂ්පාදන (Contract Manufacturing / White Labeling) ක්රමවේදයටයි.
මෙම තීන්දුවත් සමඟ, කර්මාන්තශාලාවක් නැතත් භාණ්ඩයක ප්රමිතිය සහ සන්නාමය පාලනය කරන්නේ නම්, එම සන්නාම හිමිකරුවා අනිවාර්යයෙන්ම 'නිෂ්පාදකයකු' ලෙස අදාළ සියලු වැට් බදු වගකීම් දැරිය යුතුමය. හුදෙක් සේවා ගිවිසුමක වචන වෙනස් කිරීමෙන් පමණක් මින් ඉදිරියට බදු වගකීම්වලින් නිදහස් වීමට සමාගම්වලට නොහැකි වනු ඇත.
SVAT අහෝසි වීමත් සමඟ මතුවන ප්රායෝගික අර්බුදය
මෙම නෛතික පෙරළිය තවත් බරපතළ වන්නේ ශ්රී ලංකාවේ වත්මන් බදු ප්රතිසංස්කරණ සමඟ එය ගැටෙන විටදීය. විශේෂයෙන්ම දශකයකට අධික කාලයක් නිෂ්පාදන ක්ෂේත්රයට විශාල සහනයක් වූ සරල වැට් ක්රමය (SVAT), 2025 ඔක්තෝබර් 01 වැනි දින සිට අහෝසි කරනු ලැබීය.
SVAT අහෝසි වී සාමාන්ය වැට් මුදල් ආපසු ගෙවීමේ ක්රමවේදයකට මාරු වීමත් සමඟ, මෙම නඩු තීන්දුවෙන් තමන්ම නෛතික "නිෂ්පාදකයින්" බවට පත් වූ ආයතනවලට තම කොන්ත්රාත් සැපයුම්කරුවන්ට අතිවිශාල වැට් බදු මුදලක් කල්තියා ගෙවීමට සිදුවේ. රජයෙන් මුදල් ආපසු ලැබෙන තෙක් ආයතනික ප්රාග්ධනය සිරවීම හරහා සමස්ත සැපයුම් දාමයම දැඩි ද්රවශීලතා අර්බුදයකට (Liquidity Crisis) මුහුණ දීමේ පැහැදිලි අවදානමක් මේ හරහා නිර්මාණය වී තිබේ.
අවසාන වශයෙන්, මෙම ඓතිහාසික නඩු තීන්දුව සමස්ත ආයතනික ප්රජාවටම කියා දෙන්නේ ප්රබල පාඩමකි. ඒ, ලිඛිත ගිවිසුමකට මුවා වී හෝ නෛතික වචන හරඹ හරහා වාණිජමය යථාර්ථය තවදුරටත් අධිකරණය හමුවේ වසන් කළ නොහැකි බවයි. දිනෙන් දින දැඩි වන බදු ප්රතිපත්ති සහ නීතිමය රාමුව හමුවේ, සිය ව්යාපාරික ආකෘති සහ බදු සැලසුම්කරණයන් කඩිනමින් යාවත්කාලීන කරගැනීම හැර වෙනත් විකල්පයක් ව්යාපාරික ප්රජාවට දැන් ඉතිරිව නැත.
#SamaaraParanavithana